Domain maissuppe.de kaufen?
Wir ziehen mit dem Projekt
maissuppe.de um.
Sind Sie am Kauf der Domain
maissuppe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain maissuppe.de kaufen?
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **


Ähnliche Suchbegriffe für Abschreibung
Top-Angebote
Produkte zum Begriff Abschreibung:
-
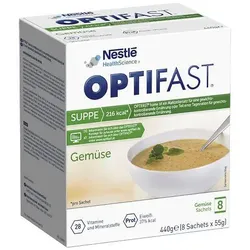
Optifast Suppe Gemüse 440 GProdukteigenschaften: Bezeichnung: Mahlzeitersatz für eine gewichtskontrollierende Ernährung oder Teil einer Tagesration für gewichtskontrollierende Ernährung, mit Süßungsmitteln Verwendung/Anwendung/Verzehrempfehlung: Zubereitung: Alle Optifast Produkte können kalt und warm je nach Wunsch verzehrt werden. Den Inhalt eines Sachets in 200 ml kaltes oder warmes Wasser (max. 50oC) geben. Mit einem Schneebesen verrühren oder im Mixbecher gut schütteln, bis das Pulver vollständig aufgelöst ist. Das Produkt sollte direkt nach der Zubereitung verzehrt werden. Erhitzte Nahrungsreste verwerfen. Anwendungsempfehlungen und Lagerung: Mahlzeitersatz für eine gewichtskontrollierende Ernährung: Ersetze täglich eine oder zwei Hauptmahlzeit/en durch je ein Sachet Optifast Drink (1 Sachet = 1 Hauptmahlzeit). Tagesration für gewichtskontrollierende Ernährung: Sofern als Tagesration für gewichtskontrollierende Ernährung (4 Sachets/Tag) verwendet, liefert Optifast ausreichende Mengen aller essentiellen Nährstoffe für den Tag. Achte auf eine ausreichende Flüssigkeitsaufnahme. Wir empfehlen mindestens 2 Liter pro Tag eines kalorienfreien oder -armen Getränks zu trinken. Werden alle täglichen Mahlzeiten durch Optifast ersetzt, darf Optifast ohne ärztlichen Rat nicht länger als 3 Wochen verwendet werden. Nährwertdeklaration: Nährwerte pro 100 g %NRV* pro Sachet (55 g) %NRV* Brennwert/ Energie 1649kJ/392 kcal ** 907 kJ/216 kcal ** Fett (24% kcal), davon 11 g ** 6,1 g ** o gesättigte Fettsäuren 1,2 g ** 0,66 g ** o einfach ungesättigte Fettsäuren 4,9 g ** 2,7 g ** o mehrfach ungesättigte Fettsäuren 3,7 g ** 2,0 g ** Kohlenhydrate (36% kcal), davon 34 g ** 19 g ** o Zucker 16 g ** 8,8 g ** Ballaststoffe/ Nahrungsfasern (3% kcal) 6,5 g ** 3,6 g ** Eiweiß (37% kcal) 36 g ** 20 g ** Salz 2,6 g ** 1,4 g ** Vitamin A 630 μg 79% 347 μg 43% Vitamin D 5,3 μg 106% 2,9 μg 58% Vitamin E 14 mg 117% 7,7 mg 64% Vitamin K 69 μg 92% 38 μg 51% Vitamin C 73 mg 91% 40 mg 50% Thiamin (B1) 1,8 mg 164% 1,0 mg 90% Riboflavin (B2) 1,9 mg 136% 1,0 mg 75% Niacin 20 mg 125% 11 mg 69% Vitamin B6 2,2 mg 157% 1,2mg 86% Folsäure 200 μg 100% 110 μg 55% Vitamin B12 3,1 μg 124% 1,7 μg 68% Biotin 51 μg 102% 28 μg 56% Pantothensäure 5,5 mg 92% 3,0 mg 50% Natrium 1030 mg ** 567 mg ** Kalium 1730 mg 87% 952 mg 48% Chlorid 1150 mg 144% 633 mg 79% Calcium 760 mg 95% 418 mg 52% Phosphor 645 mg 92% 355 mg 51% Magnesium 256 mg 68% 141 mg 38% Eisen 11 mg 79% 6,1 mg 43% Zink 8,4 mg 84% 4,6 mg 46% Kupfer 1,4 mg 140% 0,77 mg 77% Mangan 1,8 mg 90% 1,0 mg 50% Fluorid 0,89 mg 25% 0,49 mg 14% Selen 56 μg 102% 31 μg 56% Chrom 30 μg 75% 17 μg 41% Molybdän 28 μg 56% 15 μg 31% Jod 135 μg 90% 74 μg 50% alpha-Linolensäure 450 mg ** 248 mg ** Linolsäure 3090 mg ** 1700 mg ** Lactose 13 g ** 7,2 g ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vo19,70 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter
-
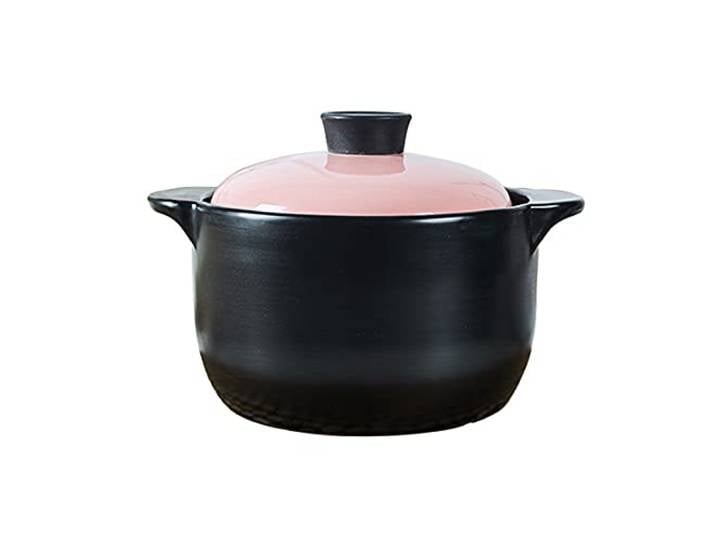
Antihaft-Topf, Tontopf, Suppentopf for Eintopf, Suppe, Dampf(Roze)Antihaft-Topf, Tontopf, Suppentopf for Eintopf, Suppe, Dampf(Roze). VIELSEITIG EINSETZBAR - Es eignet sich besonders for Schmoren von Speisen, Sie können es auch for die Zubereitung Ihrer Lieblingssuppe oder for Reis verwenden. LANGLEBIGES MATERIAL – Der Schmortopf besteht aus hochwertigem Lithiumpyroxen und Ton und ist temperaturbeständig zwischen 20 °C und 400 °C. Der Schmortopf hat ein schönes Aussehen im chinesischen und japanischen Stil, was ihn zu einem unverzichtbaren Geschirr for jede Familie und einem Kunstwerk for Ihren Esstisch und Ihre Küche machen kann. MASCHINENSICHERHEIT – Bei hohen Temperaturen gebrannt – gesund und umweltfreundlich, Verwendung auf Strahlungsherd, Kamin oder Gasherd, sicher in Ihrem Gefrierschrank, Geschirrspüler, Mikrowelle sowie ofenfest, aber der DECKEL kann nicht in die Mikrowelle oder den Ofen gestellt werden. Diese traditionellen Designs werden von Handwerkern in Handarbeit gefertigt. Jedes Keramikstück strahlt die schlichte Schönheit authentischer Töpferkunst aus und verleiht Ihrer Küche einen Hauch von Tradition. Farbe:Roze104,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
-
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **
-
Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
-
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **

Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
Top-Angebote
Produkte zum Begriff Abschreibung:
-
L - Gemüse-Linsen-Eintopf 150gFeine rote Linsen bilden die Basis dieses herzhaften Eintopfs. Als Topping einen Klacks Schmand dazu und mit frischem Brot genießen. Zubereitung 2-3 Portionen: Den Packungsinhalt mit etwas Öl in einen Topf geben und andünsten lassen. Mit 600 ml Wasser aufgießen, aufkochen und bei mittlerer Hitze ca. 15 Minuten garen lassen. Hinweise zur Handhabung und Lagerung: Kühl, trocken und dunkel lagern.2,84 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Suppe - Kartoffel mit Gemüse 380mlHerzhafte Kartoffeln und fruchtiges Gemüse verfeinert mit Kräutern. Süß-herzhaft. Natürliches Aroma durch Verzicht auf Geschmacksverstärker und Zusatzstoffe. Vegan, laktosefrei und glutenfrei. Hinweise zur Handhabung und Lagerung Bitte trocken lagern.3,79 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Optifast Suppe Gemüse 440 GProdukteigenschaften: Bezeichnung: Mahlzeitersatz für eine gewichtskontrollierende Ernährung oder Teil einer Tagesration für gewichtskontrollierende Ernährung, mit Süßungsmitteln Verwendung/Anwendung/Verzehrempfehlung: Zubereitung: Alle Optifast Produkte können kalt und warm je nach Wunsch verzehrt werden. Den Inhalt eines Sachets in 200 ml kaltes oder warmes Wasser (max. 50oC) geben. Mit einem Schneebesen verrühren oder im Mixbecher gut schütteln, bis das Pulver vollständig aufgelöst ist. Das Produkt sollte direkt nach der Zubereitung verzehrt werden. Erhitzte Nahrungsreste verwerfen. Anwendungsempfehlungen und Lagerung: Mahlzeitersatz für eine gewichtskontrollierende Ernährung: Ersetze täglich eine oder zwei Hauptmahlzeit/en durch je ein Sachet Optifast Drink (1 Sachet = 1 Hauptmahlzeit). Tagesration für gewichtskontrollierende Ernährung: Sofern als Tagesration für gewichtskontrollierende Ernährung (4 Sachets/Tag) verwendet, liefert Optifast ausreichende Mengen aller essentiellen Nährstoffe für den Tag. Achte auf eine ausreichende Flüssigkeitsaufnahme. Wir empfehlen mindestens 2 Liter pro Tag eines kalorienfreien oder -armen Getränks zu trinken. Werden alle täglichen Mahlzeiten durch Optifast ersetzt, darf Optifast ohne ärztlichen Rat nicht länger als 3 Wochen verwendet werden. Nährwertdeklaration: Nährwerte pro 100 g %NRV* pro Sachet (55 g) %NRV* Brennwert/ Energie 1649kJ/392 kcal ** 907 kJ/216 kcal ** Fett (24% kcal), davon 11 g ** 6,1 g ** o gesättigte Fettsäuren 1,2 g ** 0,66 g ** o einfach ungesättigte Fettsäuren 4,9 g ** 2,7 g ** o mehrfach ungesättigte Fettsäuren 3,7 g ** 2,0 g ** Kohlenhydrate (36% kcal), davon 34 g ** 19 g ** o Zucker 16 g ** 8,8 g ** Ballaststoffe/ Nahrungsfasern (3% kcal) 6,5 g ** 3,6 g ** Eiweiß (37% kcal) 36 g ** 20 g ** Salz 2,6 g ** 1,4 g ** Vitamin A 630 μg 79% 347 μg 43% Vitamin D 5,3 μg 106% 2,9 μg 58% Vitamin E 14 mg 117% 7,7 mg 64% Vitamin K 69 μg 92% 38 μg 51% Vitamin C 73 mg 91% 40 mg 50% Thiamin (B1) 1,8 mg 164% 1,0 mg 90% Riboflavin (B2) 1,9 mg 136% 1,0 mg 75% Niacin 20 mg 125% 11 mg 69% Vitamin B6 2,2 mg 157% 1,2mg 86% Folsäure 200 μg 100% 110 μg 55% Vitamin B12 3,1 μg 124% 1,7 μg 68% Biotin 51 μg 102% 28 μg 56% Pantothensäure 5,5 mg 92% 3,0 mg 50% Natrium 1030 mg ** 567 mg ** Kalium 1730 mg 87% 952 mg 48% Chlorid 1150 mg 144% 633 mg 79% Calcium 760 mg 95% 418 mg 52% Phosphor 645 mg 92% 355 mg 51% Magnesium 256 mg 68% 141 mg 38% Eisen 11 mg 79% 6,1 mg 43% Zink 8,4 mg 84% 4,6 mg 46% Kupfer 1,4 mg 140% 0,77 mg 77% Mangan 1,8 mg 90% 1,0 mg 50% Fluorid 0,89 mg 25% 0,49 mg 14% Selen 56 μg 102% 31 μg 56% Chrom 30 μg 75% 17 μg 41% Molybdän 28 μg 56% 15 μg 31% Jod 135 μg 90% 74 μg 50% alpha-Linolensäure 450 mg ** 248 mg ** Linolsäure 3090 mg ** 1700 mg ** Lactose 13 g ** 7,2 g ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vo19,70 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter
-
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
-
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
-
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
-
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **
Ähnliche Suchbegriffe für Abschreibung
-
Antihaft-Topf, Tontopf, Suppentopf for Eintopf, Suppe, Dampf(Roze)Antihaft-Topf, Tontopf, Suppentopf for Eintopf, Suppe, Dampf(Roze). VIELSEITIG EINSETZBAR - Es eignet sich besonders for Schmoren von Speisen, Sie können es auch for die Zubereitung Ihrer Lieblingssuppe oder for Reis verwenden. LANGLEBIGES MATERIAL – Der Schmortopf besteht aus hochwertigem Lithiumpyroxen und Ton und ist temperaturbeständig zwischen 20 °C und 400 °C. Der Schmortopf hat ein schönes Aussehen im chinesischen und japanischen Stil, was ihn zu einem unverzichtbaren Geschirr for jede Familie und einem Kunstwerk for Ihren Esstisch und Ihre Küche machen kann. MASCHINENSICHERHEIT – Bei hohen Temperaturen gebrannt – gesund und umweltfreundlich, Verwendung auf Strahlungsherd, Kamin oder Gasherd, sicher in Ihrem Gefrierschrank, Geschirrspüler, Mikrowelle sowie ofenfest, aber der DECKEL kann nicht in die Mikrowelle oder den Ofen gestellt werden. Diese traditionellen Designs werden von Handwerkern in Handarbeit gefertigt. Jedes Keramikstück strahlt die schlichte Schönheit authentischer Töpferkunst aus und verleiht Ihrer Küche einen Hauch von Tradition. Farbe:Roze104,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
-
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **
-
Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
-
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.